※本ページにはプロモーションが含まれる場合があります
日経225のガンマエクスポージャー — 今日の推定値と、その見方
11月18日時点のガンマエクスポージャー(推定)
合計は-1,028億円(指数1%あたり)で、値動きを増幅する向きです。ディーラーの実際の持ち高は公表されていないため、一般的な前提を置いた当サイトの推定値です。行使価格ごとの内訳は下の図にあります。
参考値として内訳も挙げておくと、現値より上が-515億円、下が-513億円です。ただし上下の内訳は不確かで、向きの推定方法を変えると大小関係が入れ替わることがあります。合計の符号そのものも、裏づけが取れていません(どこまであてになるか)。
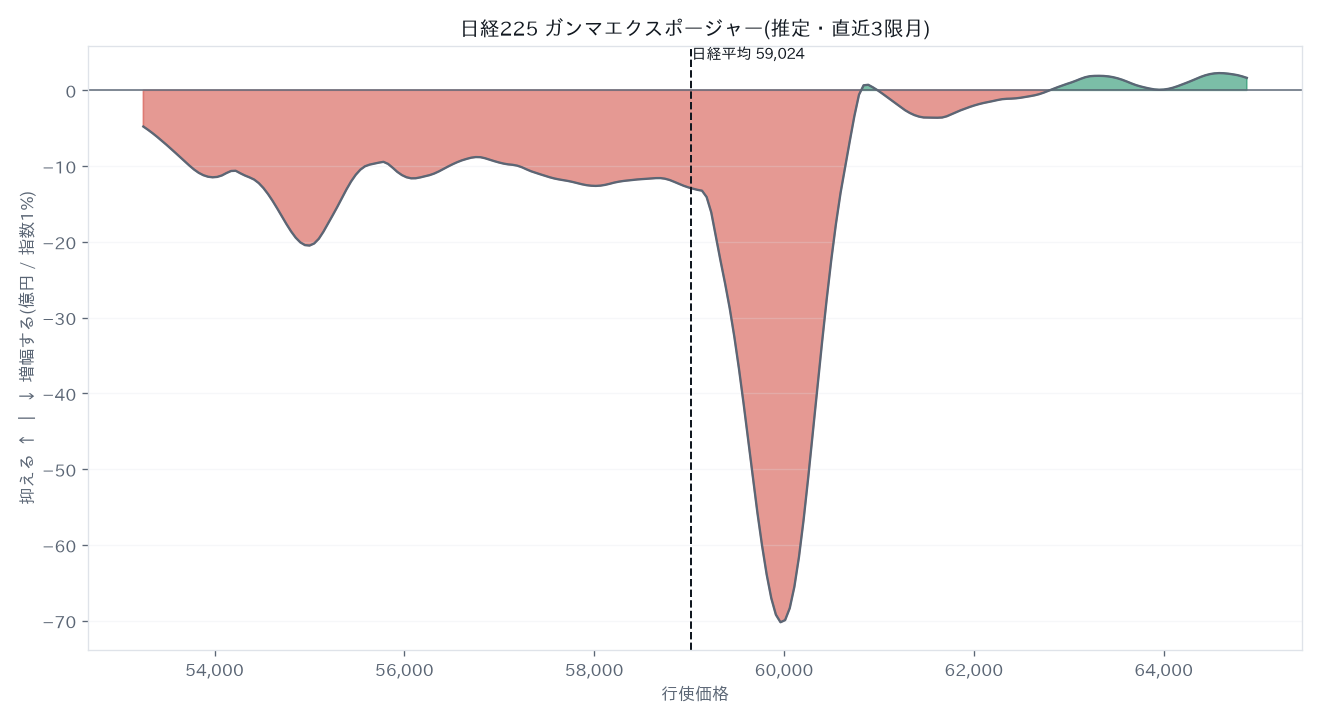
なぜこの向きになるのかを、以下で説明します。
このページで毎営業日更新している日経225のガンマエクスポージャーと、
米国市場ページのSPX版について、読み方を解説します。
前提となる仮定とその限界まで、できるだけ正直に説明します。
行使価格別のIV(スマイル)
日経VIは市場全体の期待変動率を1つの数字にまとめたものですが、どちら方向の保険が高く付いているかは消えてしまいます。JPXは清算値段ファイルで行使価格ごとのIVも公表しているので、現値を境にプット側・コール側それぞれのIVを並べました。深いイン・ザ・マネーはIVが1.0%固定のダミー値になるため、アウト・オブ・ザ・マネー側だけを使っています。
現値近辺のIVは32.9%。現値から10%下のプットは42.0%、10%上のコールは30.5%です。
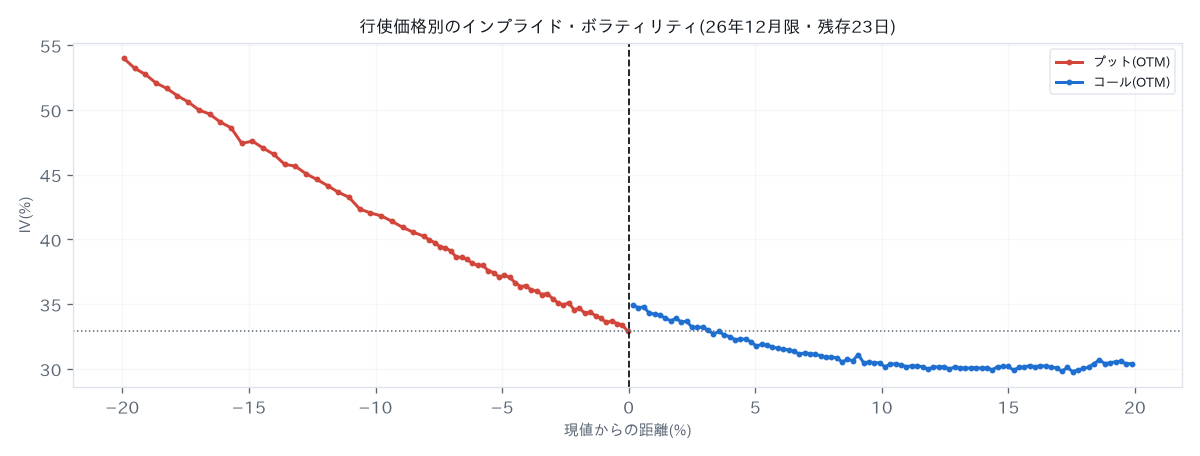
下側が高いほど、下落に備える需要が強いことを示します。IVはガンマの推定にも使っている数字です。
日経VIの実測用語集
この「ディーラーがどちら向きに持っているか」を、約定データから測る方法もあります
(→ 約定を買い・売りに分ける — Lee-Ready)。
この前提が外れると、符号が反転します
先に、いちばん大事な限界を書いておきます。
当サイトの推定は「ディーラーはコールを買い持ち・プットを売り持ち」という前提に立っています。
広く使われている前提ですが、実際の保有は公表されていません。
外れる場面は想像しやすいところにあります。たとえば上昇局面で投資家が上方向のコールを買い進めた場合、
その相手になるディーラーはコールの売り手です。前提とは逆の持ち方になります。
このとき何が変わるか。ガンマの符号が反転します。
前提どおりなら「値動きを抑える向き」と表示される局面が、実際には「増幅する向き」だった、ということが起こりえます。
計算を精緻にしても、この問題は解消しません。前提そのものが外れているからです。
向きを推定で埋める方法はあります。約定を買い仕掛け・売り仕掛けに分けるやり方で、
それには約定と気配のティックデータが必要です
(→ 約定を買い・売りに分ける — Lee-Ready)。
当サイトは、公開データだけで同じ判定ができないか検証を進めています。
できるようになれば、一律の前提による推定と並べて掲載します。
まずデルタヘッジから
オプションを売った側(多くは証券会社=ディーラー)は、価格変動リスクを抱えたままにできません。
そこで先物などを売買してリスクを打ち消します。これがデルタヘッジです。
デルタとは、原資産が1動いたときにオプション価格がどれだけ動くかという感応度です。
たとえばデルタ0.5のコールを100枚売っているディーラーは、
先物を50枚分買っておけば、当面の値動きの影響を打ち消せます。
ガンマとは — デルタが動くから、ヘッジも動く
厄介なのは、デルタ自体が原資産価格とともに変化することです。
このデルタの変化率がガンマです。
先ほどの例で日経平均が上昇すると、コールのデルタは0.5から0.6へと上がります。
すると必要なヘッジは50枚から60枚に増え、ディーラーは追加で先物を10枚買わなければなりません。
つまり相場が動くたびに、ディーラーは機械的な売買を強いられます。
この強制的な売買が市場に流れ込むため、ガンマの大きさと向きが値動きの性質を左右します。
プラス圏とマイナス圏
市場全体の建玉にガンマを掛けて集計したものがガンマエクスポージャーです。
符号によってヘッジ売買の向きが正反対になります。
- プラス圏: ディーラーは上がれば売り・下がれば買いのヘッジをする。
値動きを打ち消す方向に注文が出るため、相場は落ち着きやすく、レンジになりやすい
- マイナス圏: 逆に上がれば買い・下がれば売りを迫られる。
値動きと同じ方向に注文が出るため、動き出すと止まりにくく、急落・急騰が出やすい
「同じニュースなのに、ある日は無風で、ある日は大きく動く」という現象の一因がこれです。
指標の絶対値より、いまどちらの圏にいるか、そして符号が変わる価格がどこかを見るのが実践的です。
【核心】この数字は「仮定」の上に成り立っている
ここが最も重要な注意点です。ディーラーが実際にどちら側のポジションを持っているかは公開されていません。
そのため一般的な計算では、次の仮定を置きます。
- ディーラーはコールを買い持ちしている
- ディーラーはプットを売り持ちしている
当サイトの数値もこの仮定に基づく推定値です。なぜこの仮定が使われるのでしょうか。
仮定の根拠 — カバードコールETFの膨張
近年この仮定を支えている大きな要因が、米国のカバードコール型ETFの急拡大です。
カバードコール戦略とは、株式を保有しながらコールオプションを売って
プレミアム収入を得る手法です。高い分配金利回りを求める資金が流入し、
このカテゴリーの残高は合計800億ドルを超える規模に達しています
(代表例としてJEPIが約450億ドル、QYLDが約84億ドル)。
これらのETFは仕組み上コールを継続的に売り続けます。
その反対側でコールを買っているのがディーラーです。
つまり市場構造として、ディーラーがコールの買い持ちに傾きやすい状況が生まれています。
これが「コール買い持ち」仮定の現実的な裏付けです。
どこまであてになるか — 合計の符号も、内訳も
当サイトは合計と、現値より上・下の内訳を出しています。
どちらも、確かめられてはいません。確からしさに差はありますが、
「合計なら信用してよい」という意味ではありません。
- 合計の符号(値動きを抑える向きか増幅する向きか)も、
裏づけが取れていません。当サイトは、約定を買い仕掛け・売り仕掛けに分けて
ディーラーの向きを推定する独立した方法(Lee-Ready)で
この推定値を突き合わせていますが、符号が一致する日と、逆になる日の両方が出ています。
ここには以前「向きの推定方法を変えても結論が変わりにくい」と書いていましたが、
突き合わせた日数を数え直したところ、そう言えるだけの一致率はありませんでした
(2026年11月16日に訂正)
- 現値の上下の内訳は、合計よりもさらに不確かです。
向きの推定方法を変えると上と下の大小関係が入れ替わったり、片側の符号そのものが変わったりします。
どちら側に効くかは、どの行使価格の建玉をディーラーのどちら向きと見なすかで動いてしまうためです。
内訳を本文の主役から外し、畳んだ参考値として置いているのはこのためです
- 金額(億円)は一律の前提から機械的に出した相対的な目安です。
絶対量としては幅を持って見てください。水準そのものより、
日々どちらへ動いたかのほうが読み取れます
【限界】仮定が崩れることもある
ただし、この仮定は万能ではありません。少なくとも次の限界があります。
- 店頭(OTC)取引が見えない: 大手のカバードコールETFの一部は、
上場オプションではなくELN(仕組債)を通じてコールを売っています。
上場データだけを集計する計算では、この分がまったく捕捉できません
- 証券会社の試算と符号が逆になることがある: 実際の顧客フローを見ている大手証券の推計と、
公開データからの推定が食い違うことは珍しくありません。
どちらかが間違いというより、見えている範囲が違うためです
- 日経225では根拠が弱まる: 上記のカバードコールETFは主に米国株を対象としたものです。
日経225について同じ仮定を置くことは慣行として行われていますが、
米国ほど明確な裏付けがあるわけではありません
したがって数値の絶対水準を強く信じるべきではありません。
「プラス圏かマイナス圏か」「符号が変わる価格が現値の上か下か」という
大づかみな読み方にとどめるのが安全です。
当サイトの計算方法
推定値である以上、計算過程は開示しておくべきと考えています。日経225については以下の通りです。
- 建玉: JPXが公表する行使価格別建玉残高(ミニは1/10のラージ換算で合算)
- ボラティリティ: JPXが日々公表する清算値段データに含まれる行使価格ごとの数値を使用
(一律の値ではなく、実際の値を行使価格ごとに反映しています)
- 対象: 残存45日以内の直近3限月。期先は影響が小さいため除外
- 計算式: ブラック・ショールズ式のガンマに建玉・取引単位・指数水準を掛けて集計
すべてJPXの公式公表データのみで完結させています。
使い方のまとめ
- 絶対値ではなく符号を見る
- 見るのは合計の符号から。現値の上下の内訳はそれより不確かな参考値として扱う
- 符号が変わる価格と現値の位置関係を見る(上か下かで相場の性格が変わる)
- 建玉分布の「壁」と重ねて見る(壁の近くで影響が強まる)
- SQが近づくほど反応が鋭くなる(残存期間が短いとガンマが大きくなるため)
- 単独では売買判断に使わない。あくまで「動きやすい地合いか否か」の背景情報
あわせて見るもの
データを実際の取引に使うには
日経225オプション・先物の売買には、証券会社の総合口座に加えて
先物・オプション取引口座の開設が必要です(無料・ネット完結)。
建玉やPCRを見て「この水準で張ってみたい」と思ったときに、
口座がないと動けないため、先に用意しておくのが一般的です。
→ 松井証券の口座開設(公式・PR)
証券会社の比較や申込みの流れは
始め方ガイドにまとめています。